

La sombra del fraude sobre la Modalidad 40
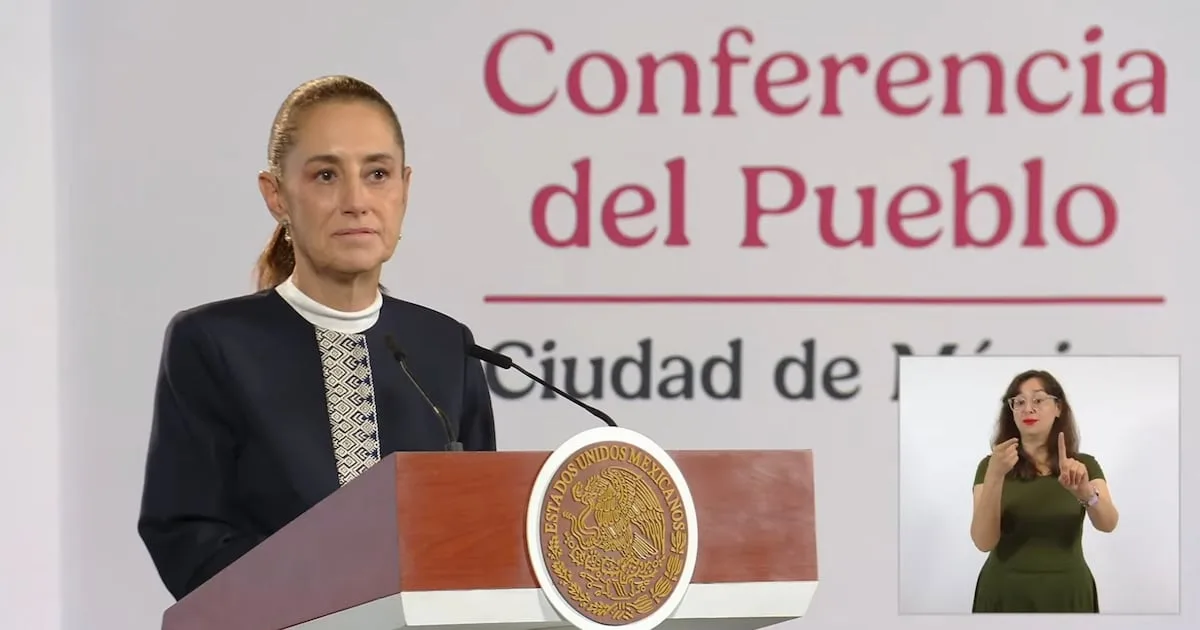
La presidenta Claudia Sheinbaum ha puesto bajo la lupa el esquema de cotización voluntaria del Instituto Mexicano del Seguro Social, conocido como Modalidad 40, argumentando la existencia de presuntos fraudes que habrían permitido el acceso a pensiones desproporcionadas. Durante su conferencia matutina, la mandataria justificó las recientes restricciones impuestas a este mecanismo bajo la premisa de proteger el erario público, señalando que se detectaron irregularidades que, según sus estimaciones, comprometerían cientos de miles de millones de pesos. Sin embargo, la narrativa oficial carece de un desglose técnico que sustente la magnitud del daño financiero alegado, dejando en el aire si las cifras corresponden a pagos ya realizados, proyecciones actuariales o un cálculo de riesgos potenciales. Esta falta de transparencia en los datos duros genera incertidumbre sobre si el Ejecutivo busca una reforma estructural necesaria o si se trata de una medida de contención fiscal ante la presión presupuestaria que representan las pensiones en el país.
Modificaciones normativas y el fin de la retroactividad
El acuerdo publicado en el Diario Oficial de la Federación el 21 de octubre marca un cambio de paradigma para los trabajadores que buscan mejorar su jubilación tras dejar el empleo formal. La restricción más significativa es la limitación en la elección del salario de cotización, que ahora no podrá exceder el último salario registrado más una Unidad de Medida y Actualización (UMA). Asimismo, se elimina la posibilidad de inscripciones retroactivas, obligando a que los aseguramientos comiencen desde la fecha de solicitud. Si bien el Gobierno sostiene que estas medidas son preventivas, la transición hacia un modelo exclusivamente digital y la imposición de nuevos topes salariales alteran las expectativas de miles de ciudadanos que planificaron su retiro bajo las reglas vigentes hasta hace apenas unos días.
La delgada línea entre la planeación y la ilegalidad
Resulta imperativo cuestionar la generalización del término “fraude” aplicada a un mecanismo que, durante años, fue utilizado legalmente por trabajadores para maximizar sus pensiones mediante el pago de cuotas voluntarias más altas. La distinción entre una simulación laboral —donde se crean relaciones de trabajo ficticias para cotizar— y el ejercicio legítimo de la Modalidad 40 es fundamental. Al no presentar casos concretos ni denuncias ante las autoridades competentes, el discurso oficial corre el riesgo de criminalizar a quienes simplemente aprovecharon las opciones que la ley permitía. La carga de la prueba recae ahora sobre el Instituto Mexicano del Seguro Social, que deberá demostrar, caso por caso, dónde termina la planeación financiera del trabajador y dónde comienza la conducta delictiva que el Gobierno asegura haber identificado.
Incertidumbre financiera y el futuro del sistema
A pesar de la contundencia de las declaraciones presidenciales, el propio acuerdo oficial revela que el impacto real de la Modalidad 40 en las finanzas del Instituto Mexicano del Seguro Social aún es una incógnita. El documento ordena al organismo realizar un estudio exhaustivo en un plazo de seis meses para evaluar la viabilidad y el costo del esquema. Esta instrucción contradice la urgencia con la que se implementaron las restricciones, sugiriendo que el Gobierno actuó antes de contar con un diagnóstico técnico sólido. La pregunta central que persiste es si estas medidas son una solución definitiva o un parche temporal ante un sistema de pensiones que, bajo el modelo actual, enfrenta desafíos de sostenibilidad que van mucho más allá de la Modalidad 40. La transparencia en los resultados de este estudio será la única forma de validar si la estrategia gubernamental responde a una crisis real o a una reconfiguración política del gasto social.