

Irregularidades en la gestión de recursos federales
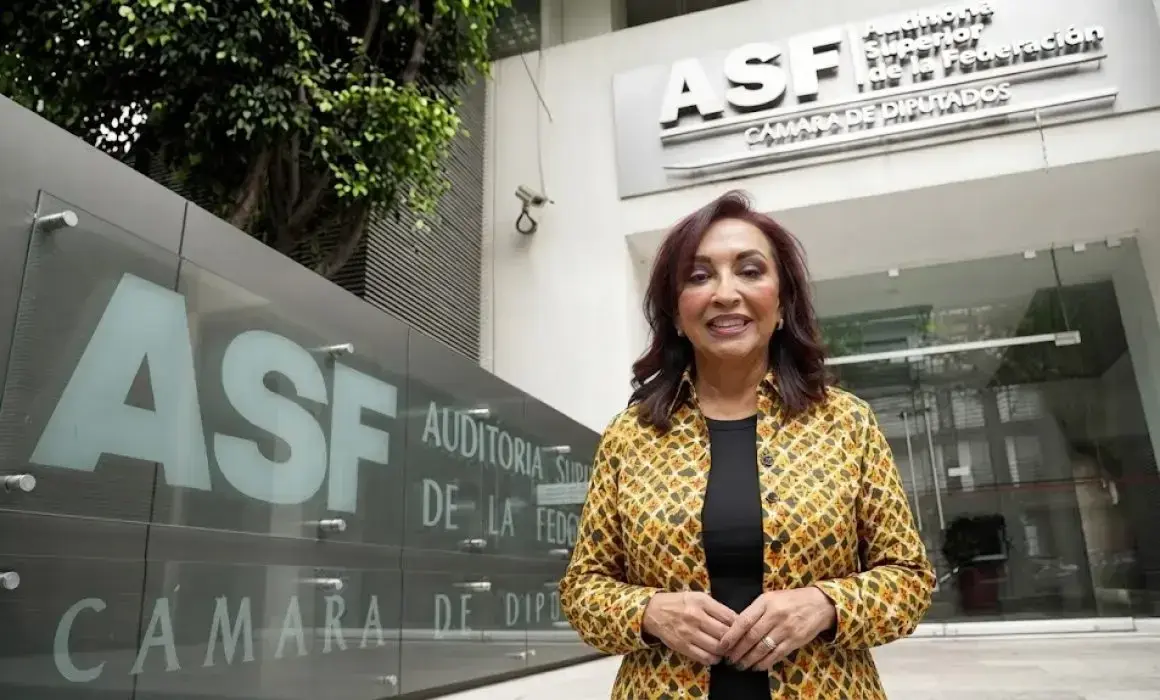
La Auditoría Superior de la Federación (ASF) ha detectado un probable daño o perjuicio a la Hacienda Pública Federal por un monto de 18 millones 700 mil 683.07 pesos, derivado de la gestión de los recursos del Fondo de Aportaciones Múltiples (FAM) durante el ejercicio fiscal 2025 en el estado de Tlaxcala. Según el informe individual de la auditoría 2025-A-29000-19-2041-2026, el órgano fiscalizador emitió tres pliegos de observaciones tras identificar la aplicación de recursos fuera de los periodos autorizados, la falta de reintegros a la Tesorería de la Federación y la ausencia de documentación comprobatoria en pagos de obra pública.
Incumplimiento normativo en infraestructura educativa
El señalamiento económico más significativo recae sobre el Instituto Tlaxcalteca de la Infraestructura Física Educativa (ITIFE), el cual ejerció 16 millones 633 mil 863.24 pesos después del primer trimestre de 2026, contraviniendo las disposiciones para recursos del ejercicio 2025. De este monto, la mayor parte se destinó a infraestructura educativa básica y superior. La ASF determinó que estos pagos se realizaron fuera de los plazos legales establecidos, incumpliendo normativas como la Ley Federal de Presupuesto y Responsabilidad Hacendaria y la Ley de Disciplina Financiera de las Entidades Federativas y los Municipios.
Deficiencias en comprobación y reintegros
Una segunda observación, por un millón 169 mil 140.01 pesos, se originó por irregularidades en la comprobación de operaciones de obra pública en el ITIFE y la Universidad Intercultural de Tlaxcala. La auditoría reveló que, aunque se aplicaron sanciones a contratistas por retrasos en las obras, no se acreditó el destino de 135 mil 660.64 pesos provenientes de dichas penalizaciones. Adicionalmente, un tercer pliego por 897 mil 679.82 pesos corresponde a recursos comprometidos no pagados y rendimientos financieros que no fueron reintegrados a la Tesorería de la Federación, contraviniendo los lineamientos de transparencia y contabilidad gubernamental.
Procedimientos administrativos y hallazgos adicionales
Más allá de los pliegos económicos, la revisión de la ASF expuso deficiencias administrativas que incluyen retrasos en la transferencia de recursos por parte de la Secretaría de Finanzas estatal, discrepancias millonarias entre la información reportada a la Secretaría de Hacienda y los registros internos, así como expedientes de contratación incompletos. En particular, se señaló que el ITIFE adjudicó contratos a empresas que no cumplían con el capital contable mínimo exigido. Ante estos hallazgos, se han iniciado procedimientos para determinar responsabilidades administrativas ante la Secretaría Anticorrupción y Buen Gobierno, mientras el gobierno estatal enfrenta la exigencia de solventar las observaciones financieras pendientes.